はじめに
「リーマン・ショック」という言葉を耳にしたことはあっても、実際に何が原因で起き、なぜ世界中の経済が一瞬にして大混乱に陥ったのか、その詳しい仕組みまでご存じでしょうか。ニュースで見かける金融用語は難解なものが多く、「自分たちの生活や仕事にどうしてあんなにも深刻な影響が出たのだろう?」と疑問に感じている方も少なくありません。歴史的な大事件の本質を平易な視点で捉え直すことは、先行きの見えにくい現代の経済や資産形成のヒントを掴む上でも大きな助けになります。
👇 本記事でわかる3つの重要ポイント 👇
- 【テーマ1】リーマン・ブラザーズが抱えた負債約6,130億ドルの正体と破綻のメカニズム
- 【テーマ2】住宅ローン問題がなぜ世界規模の金融連鎖危機へと膨れ上がったのかという真相
- 【テーマ3】日本企業や家計を直撃した大不況の波情景と現代に受け継がれる教訓
専門知識がなくてもスムーズに読み進められるよう、複雑な金融の仕組みをかみ砕いて丁寧に紐解いていきます。当時の衝撃的な事実をたどりながら、私たちの社会がいかに深く金融システムとつながっているのかを一緒に確かめていきましょう。
アメリカ屈指の名門投資銀行の終焉!9月15日に何が起きたのか?
創業158年の歴史に幕!連邦倒産法第11条申請の衝撃
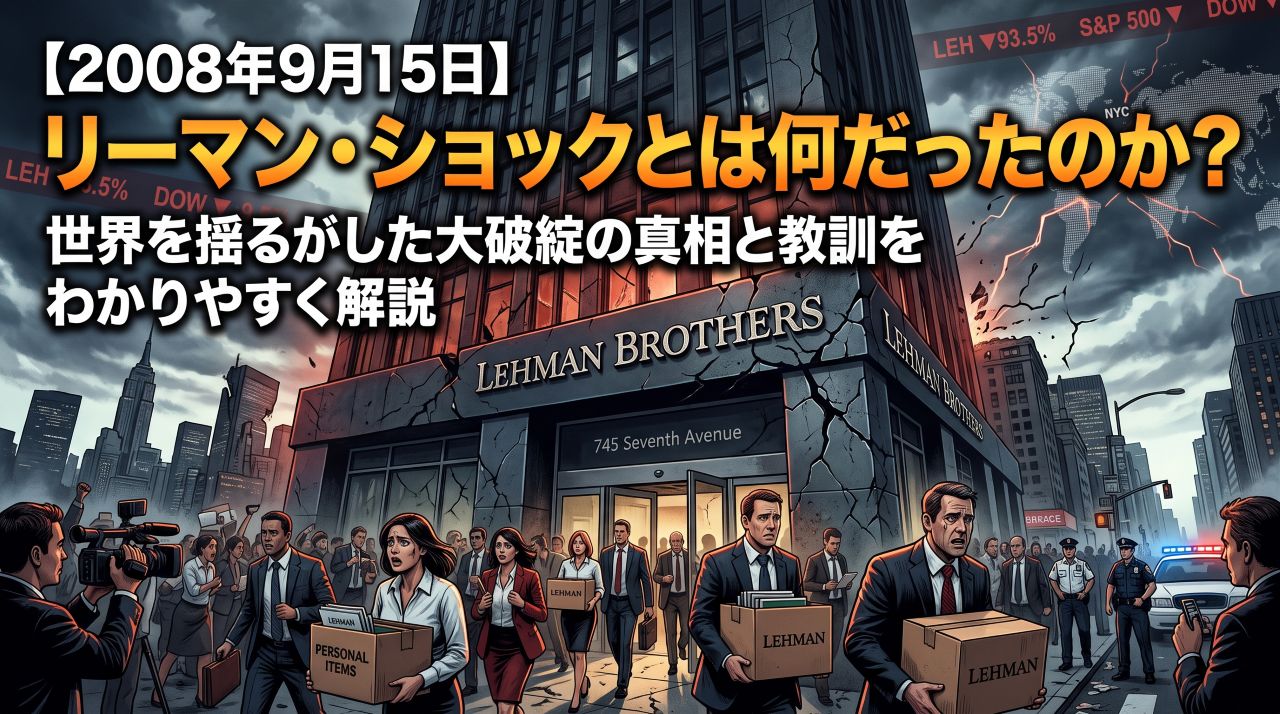
2008年9月15日、アメリカの歴史ある大手投資銀行であったリーマン・ブラザーズは、日本の民事再生法に相当する連邦倒産法第11条の適用を裁判所に申請し、事実上の倒産に追い込まれました。同社は南北戦争以前の1850年に綿花取引からスタートし、1世紀半以上もの長い歳月をかけて巨大なグローバル金融機関へと成長を遂げた名門企業でした。その巨大企業が呆気なく崩壊したというニュースは、ウォール街のみならず地球上のあらゆる市場を一瞬で凍りつかせました。
それ以前にも金融危機の兆候は各地で見られていましたが、多くのアナリストや一般市民は「政府や中央銀行が何らかの形で救済に入るだろう」と淡い期待を寄せていました。しかし、公的資金による全面救済は見送られ、市場の規律を保つ名目のもとで経営破綻という結末が選択されました。この決断が引き金となり、世界の金融機関の間で「次はどこが潰れるのか」という強烈な疑心暗鬼が爆発的に広がることになりました。
史上最大規模!負債総額約6,130億ドルという天文学的数字
リーマン・ブラザーズが抱え込んだ負債総額は、約6,130億ドル(当時の為替レートで約65兆円規模)という天文学的な水準に達していました。これはアメリカの企業倒産史上において過去最大規模となる金額であり、一企業の破綻が引き起こす規模を遥かに超えていました。兆単位の巨額な資金が複雑怪奇な金融取引のネットワークを通じて網の目のように絡み合っていたため、同社の息の根が止まった瞬間、どこにどれだけの被害が飛び火するのか誰一人として正確に把握できない状態に陥りました。
名門企業のオフィスから、私物を詰めた段ボール箱を抱えて悄然と立ち去る社員たちの姿は、世界各国のメディアによって大々的に報じられました。その象徴的な映像は、豊かさと技術革新を誇っていた現代資本主義の脆弱性をまざまざと見せつける光景として、多くの人々の記憶に深く刻み込まれることになりました。
なぜ巨大銀行は倒れたのか?住宅バブルとサブプライム問題の罠
誰でも家が買えた夢の住宅ローン「サブプライムローン」
この大破綻の根底にあったのは、2000年代前半のアメリカで過熱した住宅バブルと、それに伴って急速に拡大した「サブプライムローン」と呼ばれる仕組みでした。サブプライムローンとは、通常であれば安定した収入や十分な信用がないために融資を受けられない低所得者層を対象とした住宅ローンです。当初の数年間は金利が極めて低く設定されており、「アメリカの住宅価格は永遠に上がり続ける」という根拠のない過信を前提にして設計されていました。
当時は、「もし支払いが苦しくなっても、住宅の価値が値上がりしているから家を転売すれば利益が出て借金は完済できる」「値上がり分を担保に新しいローンを組み直せば問題ない」という甘い見通しが社会全体に蔓延していました。その結果、返済能力がほとんどない人々に対しても、十分な審査を行わずに次々と巨額の資金が貸し付けられるという異常な事態が常態化していきました。
リスクを細切れにして混ぜ合わせた「魔法の証券化商品」
本来であれば非常に危険なはずの不良債権予備軍が、なぜ名門銀行を破滅に導くほどの巨額マネーに化けてしまったのでしょうか。その背景には、「証券化」と呼ばれる高度で巧妙な金融技術の存在がありました。金融機関は、安全性の高い優良な住宅ローンと、リスクが極めて高いサブプライムローンをひとつの器にまとめ、サイコロ状に細かく刻んで混ぜ合わせることで、新しい投資商品(証券化商品)を作り出しました。
数学的な計算モデルと格付け機関によるお墨付きを得たこれらの商品は、「リスクが綺麗に分散された極めて安全で利回りの良い優良資産」という看板を掲げて市場に送り出されました。中身をいくら美しく飾り立てても、土台となっているのは返済が滞る可能性が非常に高い危険な借金でした。リーマン・ブラザーズをはじめとする投資銀行は、目先の莫大な手数料収入と利益を貪欲に追い求めるあまり、この危険な金融商品を自ら大量に買い込み、バランスシートをパンパンに膨らませていったのです。
住宅バブルの崩壊と連鎖した価格暴落
永遠に続くかと思われた住宅ブームは、2006年頃から急速に陰りを見せ始めました。金利の上昇とともに住宅価格が頭打ちとなり、ついには下落へと転じました。当初の優遇金利期間が終了して返済額が跳ね上がると、低所得者の返済不能や債務不履行が雪崩を打って多発し、家を手放す人々が街中に溢れかえりました。
担保となっていた住宅の価値が暴落したことで、「安全」と信じ込まれていた証券化商品の価値は一瞬にして紙くず同然へと転落しました。どこにどれだけの不良債権が紛れ込んでいるのか誰も判別できなくなり、買い手は完全に市場から姿を消しました。大量の在庫を抱え込んでいたリーマン・ブラザーズは天文学的な評価損を抱え、保有資産を担保にして短期資金を調達する日々のやりくりすら完全に立ち行かなくなってしまいました。
世界同時不況の勃発!金融システム麻痺から実体経済への波及
銀行同士がお金を貸し合えない「信用の完全崩壊」
リーマン・ブラザーズが経営破綻したことで、世界の金融界は「疑心暗鬼の暗黒期」に突入しました。銀行や証券会社は日常的に、翌日や数日後に決済するためのお金を互いに超短期で融通し合って日々の業務を回しています。しかし、名門リーマンですら倒産したという冷酷な現実に直面し、「取引先のあの銀行も、実は隠れた損失を抱えて明日倒産するのではないか」という恐怖が瞬く間に市場を支配しました。
その結果、金融機関同士がお金を貸し合うインターバンク市場の機能が完全に停止し、金融の血液である資金の流れが世界中でピタリと止まりました。優良な企業であっても短期資金の調達が極めて困難になり、世界的なマネーの枯渇現象(流動性の危機)が起きたのです。
株式市場の世界的大暴落と各国政府の緊急介入
恐怖は株式市場へも一気に燃え広がりました。ニューヨーク市場のダウ平均株価は連日のように歴史的な急落を記録し、その波は東京、ロンドン、フランクフルト、上海など世界中の取引所へと容赦なく連鎖しました。優良企業や優良資産までもが、当座の現金を確保したい投資家たちによって投げ売られ、わずか数ヶ月のうちに膨大な時価総額が地球上から消え去りました。
資本主義の心臓部が完全に停止しかねない未曾有の事態を受け、アメリカをはじめとする各国政府と中央銀行は、なりふり構わぬ緊急救済策を打ち出しました。公的資金を投入して巨大銀行や保険会社に資本を注入し、政策金利をゼロ近くまで一気に引き下げ、市場から国債などを直接買い取る異例の「量的緩和」を導入するなど、前代未聞の総力戦で破滅の連鎖を食い止める対応に追われました。
日本経済を襲った大打撃!輸出ストップと雇用危機の深刻化
対岸の火事ではなかった!記録的な円高と輸出企業の苦境
当初、日本の金融機関はアメリカのサブプライムローン関連商品を欧米の銀行ほど大量には抱え込んでいませんでした。そのため、事件の直後は「日本の被害は限定的であり、対岸の火事で済むのではないか」という楽観的な見方も一部で語られていました。しかし、その甘い見通しはすぐに打ち砕かれることになりました。
世界的な金融危機から逃れるため、比較的安全と見なされた日本円を買う動きが急激に強まり、相場は記録的な超円高へと突き進みました。同時に、欧米を中心とする世界全体の消費と設備投資が一気に冷え込んだため、自動車や電機、精密機械といった日本の基幹産業である輸出企業は、壊滅的な需要の消失に見舞われました。工場の稼働率は急激に落ち込み、日本を代表する大企業が相次いで歴史的な赤字へと転落しました。
「派遣切り」と年越し派遣村が象徴した雇用の悪化
実体経済への打撃は、最も立場の弱い労働者たちへとしわ寄せをもたらしました。急速な減産に追い込まれた製造業を中心に、非正規労働者の契約解除や雇い止め、いわゆる「派遣切り」の嵐が吹き荒れました。仕事を奪われただけでなく、社員寮などの住まいまで同時に失ってしまう人々が街に溢れ、社会的な大問題へと発展しました。
2008年の年末から年明けにかけて東京の日比谷公園に開設された「年越し派遣村」には、住居と職を失った多くの人々が身を寄せ、寒空の下で支援を求めました。この出来事は、金融市場の暴走がどれほど残酷な形で一般市民のささやかな日常を破壊し得るのかを浮き彫りにし、日本社会に深い爪痕と課題を突きつけました。
歴史的惨禍から何を学ぶべきか?金融危機の現代的教訓
強欲な金融システムへの厳しい規制と監視
リーマン・ショックの手痛い代償を経て、世界の金融規制は根本的な見直しを迫られました。大手金融機関が自分たちの利益だけを追求して無秩序にリスクを膨らませないよう、自己資本比率の厳格化やストレステスト(不況時の耐性試験)の義務付けなど、国際的な枠組みが急ピッチで強化されました。「大きすぎて潰せない(Too Big to Fail)」とされる巨大金融機関に対しては、より厳しい資本の上乗せが求められるようになり、金融システムの安定性を最優先する姿勢がルールとして定着していきました。
現代の私たちにも通じる資産管理とリスクヘッジの教訓
リーマン・ショックの歴史は、決して過去の遺物ではなく、現代を生きる私たち個人の生活や資産形成に対しても極めて重要な示唆を与えてくれています。市場が好景気に沸き、誰もが浮かれている時ほど、目に見えない巨大なリスクが足元で静かに育っているものです。
「価値が絶対に下がり続けることはない」「誰もが儲かっているから安心だ」という甘い言葉や過信に流されず、中身がよく理解できない金融商品には安易に手を出さないこと、そして万が一の不測の事態に備えて手元に十分な現金を確保しておくことの大切さは、リーマン・ショックの教訓として今なお色あせることはありません。
まとめ
2008年9月15日に起きたリーマン・ブラザーズの経営破綻は、単なる一企業の倒産劇にとどまらず、行き過ぎた金融工学への過信と住宅バブルの崩壊が引き金となって世界中を巻き込んだ歴史的な大惨事でした。約6,130億ドルという空前の負債は世界の信用システムを一瞬にして凍りつかせ、激しい株安、超円高、そして深刻な雇用不安をもたらして日本を含む多くの人々の暮らしを大きく揺るがしました。
危機の発生から長い年月が流れた現代においても、市場のサイクルや人間の心理の本質は大きく変わっていません。華やかなブームの裏側に潜む歪みを見抜き、冷静なリスク管理を怠らない姿勢を持ち続けることこそが、未曾有の危機を経験した私たちが未来へ受け継ぐべき最も尊い教訓といえます。
参考リスト
- 米国証券取引委員会(SEC) 公開資料・アーカイブ
- 米連邦準備制度理事会(FRB) 金融危機対応報告
- 金融庁 金融危機と規制改革に関する公表資料
- 日本銀行 2008年金融危機対応および金融経済月報
- 国際通貨基金(IMF) 世界経済見通し(World Economic Outlook)アーカイブ