はじめに
2026年11月1日、外国人旅行者向けの消費税の免税制度が大きく変わりました。お店ではいったん消費税込みの価格で売り、出国時に税関で持ち出しを確認できたら税金分を返す「リファンド方式」です。ニュースで名前を聞いて、「これで免税品の転売は本当になくなるの?」「まだ抜け穴はあるのでは?」と気になった方も多いのではないでしょうか。
👇 本記事でわかる3つの重要ポイント 👇
- 【テーマ1】リファンド方式の仕組みと、旧制度から変わった点
- 【テーマ2】確認後の出国キャンセルや往復転売など、制度に残るすき間の実態
- 【テーマ3】オーストラリアやイギリスなど海外制度との違いと、改善策の方向性
この記事では、国税庁や観光庁などの公式資料と、研究機関・報道の情報をもとに、新しい免税制度がどこまで不正を防げるのか、そしてどこに課題が残っているのかを順番に整理します。制度の全体像をつかみたい方は、まず次の「結論」からご覧ください。
結論:リファンド方式で免税品の不正はどこまで防げるのか
結論から言うと、リファンド方式は旧制度でいちばん大きかった不正を、かなりの程度ふさいでいます。ただし完全ではなく、制度の設計上、いくつかのすき間は残っています。
旧制度では、税抜きの価格で買った品物を日本国内で転売し、本来払うべき消費税を払わないまま出国してしまう手口が横行していました。新制度では「消費税相当額はまずお店(国の側)に入り、税関の確認がなければ返金しない」という順番に変わりました。このため、この型の不正は成り立ちにくくなっています。
一方で、税関の確認は保安検査や出国審査より前に、出発ロビーのキオスク端末(セルフ操作の機械)やスマートフォンで行います。「グリーン判定」(検査不要の判定)が出れば、それで手続きは終わりです。しかも、確認のあとに本当に出国したかどうかを返金と照らし合わせる仕組みは、公式資料では確認できませんでした。
そのため、次のような余地が構造上残っていると指摘されています。
- 確認を受けたあとに出国をやめたり、品物を他人に渡したりする
- 品物を持たずに、端末の手続きだけを通してしまう
- 一度海外に持ち出した品物を、申告せずにこっそり日本へ持ち帰る
ただし、どれも法律違反であり、追徴(あとから税金を取り立てること)や刑事罰の対象です。国が失うお金の大きさで見ると、旧制度では「免税にした税額のすべて」が逃げられるおそれがありました。新制度では「不正に払ってしまった返金額」に縮まっています。その意味で、リファンド方式は大きな前進と言えます。なお、施行直後の2026年11月1日時点では、運用の実態や不正事例についての報道はまだほとんど見当たりません。
リファンド方式とは?新しい免税制度の仕組みと公式ルール
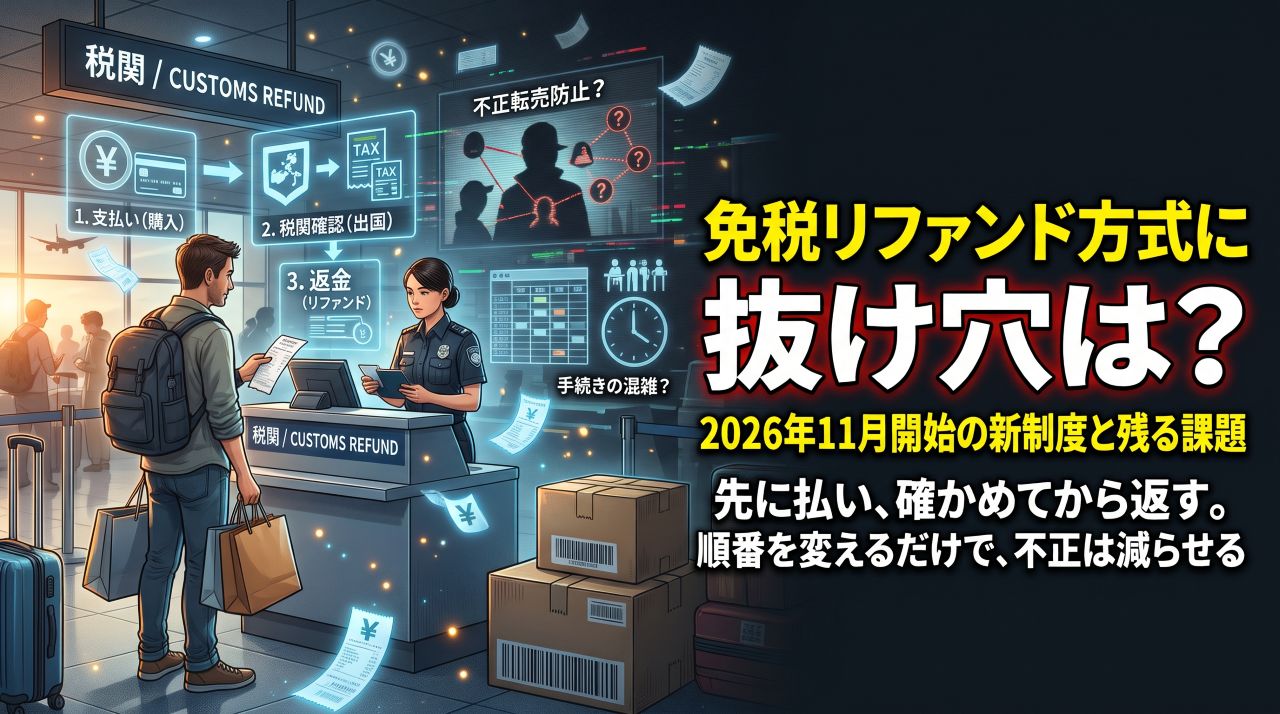
リファンド方式は、「買うときは税込み、出国時の確認後に税金分を返す」仕組みです。観光庁の案内によると、2026年11月1日の購入分から、出国時に空港や港で税関が持ち出しを確認したあとに消費税相当額を返金する方式に変わりました。
旅行者側の流れは、次のとおりです。
- 免税店で、消費税込みの価格で商品を買う
- 返金方法(カードや口座など)を登録する
- 購入日から90日以内の出国時に、空港や港の端末にパスポートを読み取らせる
- 画面にグリーン判定が出れば手続き終了、レッド判定なら検査場で現物を見せる
- お店(または委託を受けた事業者)が「税関確認済」の情報を受け取り、返金する
公式に確認できる事実と、まだわからない点を整理すると、次の表のようになります。
| 論点 | 公式に確認できる事実 | 推測・未確定の点 |
|---|---|---|
| 確認のタイミング | 出発ロビー(手荷物を預ける前)のキオスク端末でパスポートを読み取る。成田・羽田・関西・中部・新千歳・福岡・那覇の7空港では、保安検査場の手前までVisit Japan Web(VJW)でオンライン手続きも可能 | ― |
| 判定 | グリーン判定なら手続き終了。レッド判定なら検査場で現物を確認 | グリーン判定の割合や判定の基準は非公表 |
| 返金の時期・方法 | 法令にルールはない。店や委託先が税関確認情報を受け取った後に返金する。店の責任で確認前に返金することも可能 | 実際にお金が届くまでの日数は事業者ごとに異なる |
| 出国の事実と返金のひも付け | 確認結果は「税関確認済」「免税不可」の2区分だけ | 出国審査や搭乗記録との照合、「確認済」を取り消す区分は公式資料で確認できず |
| 確認後に輸出しない場合 | 遅滞なく輸出する義務、税関による即時徴収、罰則の規定がある | 外国人が出国した後の徴収や訴追がどこまで実効性を持つか |
| 高額品 | 税抜単価100万円以上はシリアル番号などの特定情報の登録が必須 | 100万円未満の品のすり替え対策 |
| 購入上限・区分 | 一般物品と消耗品の区分、消耗品の50万円上限、特殊包装、「通常生活の用に供する」要件はすべて廃止。下限の税抜5,000円は維持 | ― |
| 別送 | 2025年3月31日に廃止。お店からの直送(輸出免税)は存続 | ― |
nippon.comの整理によると、旧制度では1日に同じ店舗で50万円までという上限がありましたが、新制度では上限がなくなりました。その代わり、買える量は「出国時に本人が持って出られる数量」に限られています(2026年11月時点)。
旧制度で起きていた免税品の不正転売とは
旧制度の最大の弱点は、先に免税して、あとから追いかけるという順番にありました。新制度はこの順番を逆にしたものです。
財務省・国税庁・経済産業省・観光庁の資料(2025年1月)によると、2022年4月〜2024年3月に、1回の入国で1億円以上を免税で購入した人は延べ690人、購入総額は2,332億円にのぼりました。この資料をもとにした日本総合研究所(高坂晶子「新たな免税店制度(リファンド方式)導入への期待」2025年6月3日)の整理では、2022年度の1億円以上の購入者374人のうち、税関が捕捉・検査できたのは57人(15.2%)にとどまります。
さらに、そのうち55人は消費税を課されたものの滞納していました。課税を決めた額18.7億円に対して、滞納額は18.5億円です。つまり、税金を課してもほとんど回収できていなかったことになります。資料では、パスポートの提示を避けて税関検査を逃れる人が多いことや、税関検査は任意で、受けないことを理由に出国を止められないことも認めています。
会計検査院の検査でも、問題が明らかになりました。時事通信の報道によると、会計検査院は2022〜23年度の免税購入のうち約647億円分を調べ、約34億円分について本来消費税を取るべきだったと指摘しています。共同通信や日本経済新聞の報道では、2022年度に東京税関(羽田・成田)で、9人が買った高級時計やブランドバッグなど総額約33億9,900万円分の免税品を出国時に持っていなかったのに、消費税約3億4,000万円を課さないまま出国させていたとされています。1人で13億円以上を購入した例もありました。
課題1:税関確認の後にキャンセルして出国しなかったら?
結論として、確認は出国審査より前に終わり、返金は「確認済」の情報だけを条件に行われます。そのため、確認後に出国しなかった場合への公式の備えは、あとから取り立てる仕組みと罰則が中心です。
税関確認と返金の仕組み
税関確認は、手荷物を預ける前の国際線出発ロビーなどに置かれたキオスク端末で行います。国税庁の案内でも、手荷物を機内に預けたあとでは確認を受けられないため、預ける前に端末で手続きをするよう求めています。オンライン手続きは、先ほどの7空港で、保安検査場の手前まで利用できます。
旧制度では、パスポートの提示は出国審査を通ったあとの制限エリア(税関の出国検査場)で行っていました。新制度では混雑を防ぐため、一般エリアに移されています。つまり、確認のタイミングは旧制度より出国の「手前」になったわけです。
確認結果は国税庁の免税販売管理システムを通じて、お店が照会して受け取ります。区分は「税関確認済」と「免税不可」の2つだけです。返金の方法と時期について、国税庁のQ&Aは「消費税法令において何らルールを定めているものではない」としています。銀行振込、クレジットカード、アプリ送金、空港での現金などが想定されています。
実際に、羽田空港を運営する日本空港ビルデングとグローリーは、2026年11月1日から羽田・成田・那覇の3空港で、約1分で日本円の現金を受け取れるセルフ還付端末の運用を始めると発表しました。Aviation Wireによると、端末は羽田と那覇では出国後のエリアに、成田では出国前のエリアに設置されています。
また、お店の責任で、税関確認の前に返金することも認められています。なお、「搭乗手続きに間に合わない」などの理由で確認手続きを途中でやめた場合は、確認を受けたことにはなりません。
確認後に出国しなかった場合の罰則
税関の確認を受けた人には、「遅滞なく輸出する義務」があります(消費税法8条5項)。輸出しなかったときは、税関長がその場で消費税を取り立てます(8条6項)。正当な理由なく輸出しなかった場合は、1年以下の拘禁刑または50万円以下の罰金です(65条1号)。
財務省の「令和7年度税制改正の解説」は、この規定のねらいを、税関の確認を受けたあとに品物を横流しするような不正を防ぎ、けん制することだと説明しています。
制度上のすき間の評価
ここで、事実と推測を分けて整理します。
- 事実:確認は出国審査より前に完了し、返金は「確認済」の情報だけを条件に行われる
- 未確定:「確認済」のあとに出国記録と照らし合わせて返金を止めたり取り消したりする仕組みは、財務省の解説・国税庁Q&A・税関のページのいずれにも記載がない
- 推測:税関と出入国在留管理庁はどちらもパスポート番号で記録を持っているため、あとから照合することは技術的に可能。ただし、それを返金の前に挟む設計にはなっていないと読むのが自然
このため、「確認を受けたあとに出国をやめ、品物を国内で処分する」という行為は、制度上のすき間として残ります。これを抑える手段は、事後の追跡(取り立てと刑事罰)だけということになります。
ただし、現実には大きな制約もあります。オンライン確認もキオスク確認もパスポート情報とひも付いており、返金先も本人のカードや口座です。同じパスポートで繰り返せば記録が残るため、大口の不正を重ねるほど発覚するリスクは高くなります。
海外の制度との比較
オーストラリアの「TRS(旅行者払い戻し制度)」では、請求窓口は出国審査を通過したあとのエリアにあります。オーストラリア税務当局(ATO)によると、空港では出発予定時刻の30分前までにTRSの窓口で請求する必要があります。本人が搭乗券を見せて申請する仕組みで、TRSで還付を受けた品を持ち帰った場合は、入国時に申告する義務もあるとされています。
シンガポールの電子還付制度(eTRS)では、預け荷物に入れる品は出国審査の前に、手荷物で運ぶ品は出国審査のあとに申請します。現金での還付は、出国審査後の窓口だけです。
日本は混雑対策を優先して、一般エリアで確認する方式を選びました。その結果、オーストラリア型と比べると「確認と出国が一体になっている度合い」は弱い設計になっています。
課題2:出国審査の後に搭乗せず戻る「出国取消し」
出国審査を通ったあとで搭乗をやめる場合も、免税品と返金の扱いは課題1と同じです。ただし、正式な記録が残るため、意図的な悪用には向かないと考えられます。
出国審査のあとに急病などで搭乗をやめる場合は、出入国在留管理庁で「出国取消し」の手続きをとり、パスポートに取消しのスタンプが押されます。航空会社の地上職員は、入管・税関・検疫に連絡するとされています。ただし、この実務の説明は地上職員経験者のブログによるもので、公式資料ではありません。
即時徴収と罰則の規定はこのケースにも及びます。一方で、「出国取消しが返金の停止や取消しに自動でつながる」と明記した公式資料は確認できませんでした。
出国取消しは入管が記録する正式な手続きなので、わざと戻る手口は、課題1のキャンセル型よりも痕跡が残りやすいと考えられます。なお、出国審査後の制限エリアで、ほかの出国客に品物を渡したとしても、その品物は結局国外へ運ばれます。そのため、税収の面では問題になりません。
課題3:近隣国への往復で転売しても利益は出るのか
品物を実際に海外へ持ち出して海外で売ることは「輸出」にあたり、合法です。問題になるのは、持ち出した品物を申告せずに日本へ持ち帰り、国内で売るケースで、これは密輸にあたります。
新制度で変わったルール
新制度では「通常生活の用に供する」という要件がなくなりました。国税庁のQ&Aによると、事業用や販売用と見込まれる購入でも免税の対象になります。ただし数量は、出国時に本人がすべてを持って出られる範囲に限られます。
- 金・白金の地金や、金貨・白金貨は対象外
- 政府は、特定の品目で不正が横行すれば、個別に免税の対象外に加えるとしている
- 消耗品の50万円上限と特殊包装も廃止され、化粧品や酒の大量購入も制度上は可能
免税で買えるのは、日本に住んでいない人(非居住者)に限られます。外国籍の場合は「短期滞在」「外交」「公用」の在留資格や、寄港地上陸許可などを持つ人です。上陸許可の証印のあるパスポートを見せる必要があり、入国後6か月以上たった人や、国内の事務所に勤める人は対象外です。日本国籍の場合は、国外に2年以上住んでいることを証明書類で示す必要があります。
返金額と採算の考え方
返金額は、税込価格の10/110、つまり約9.09%から、返金事業者の手数料を引いた額です。軽減税率8%の飲食料品なら、約7.4%から手数料を引いた額になります。
たとえば税込1,000万円分を買うと、返金は最大で約90.9万円です。日本と韓国・台湾の格安航空会社(LCC)の往復は数万円程度なので、品物を海外へ持ち出して現地で売るだけでも、価格差しだいでは利益が出る計算になります。これは海外で消費される「輸出」であり、制度の趣旨の範囲内です。
持ち帰って国内で売るのは密輸にあたる
問題は、「持ち出して、そのまま日本に持ち帰り、国内で売る」型です。返金を受けた品物を日本に持ち込むことは「輸入」になります。個人で使う携帯品の免税枠(海外市価で合計20万円など)を超える分や、商売目的の品は、申告して課税を受けるのが原則です。
申告すれば輸入消費税(約10%)がかかり、利ざやはほぼ消えます。利益が出るのは申告しない場合だけで、それは関税法違反(無申告・虚偽申告による輸入)と輸入消費税の脱税にあたります。旧制度の転売と比べても、刑事上のリスクはより重くなることに注意が必要です。
輸出した品物を、性質も形も変えずに持ち帰る場合には「再輸入免税」という仕組みがあります(関税定率法14条10号、輸入品に対する内国消費税の徴収等に関する法律13条1項1号)。ただ、免税店で返金を受けた品にもこれが使えるかを明示した公式資料は見当たりません。税関の案内でも、消費税の再輸入免税には「一部不適用」の区分があるため、適用されると考えるべきではありません(要確認)。
また、税抜単価100万円以上の品は、シリアル番号が国税庁のシステムに登録されます。入国時に税関がこの輸出確認データと照合しているかは公表されていませんが、技術的には可能と考えられます。
その他に指摘されている制度上のすき間
ここまでの3つ以外にも、調査では次のような点が課題として挙げられています。いずれも違法であり、発覚すれば追徴や処罰の対象になります。
- 品物を持たずに端末を通す:グリーン判定では現物を見ないまま手続きが終わります。法律上は全品を持っている必要があり、持っていない場合は税関窓口に申し出る義務があります。それでも、物理的な担保はリスク判定(危なそうな人を選んで検査する仕組み)に頼っています。さらに、レッド判定が出ても検査を途中でやめれば「確認を受けなかった」扱いになるだけです。そのため、不正をする側から見ると「当たれば返金、外れても返金がないだけ」という賭けが成り立つおそれがある、という指摘があります(推測)。虚偽の手続きは罰則や不正受給として処罰されうるものの、発覚させるのは事後の調査です。
- 確認後に他人に渡す・空港から持ち出す:課題1と同じすき間です。法律上の手当てはありますが、その場で見つける仕組みは公表されていません。
- すり替えや偽物:100万円以上の品は、シリアル番号・ブランド・型番などの特定情報が必須です。レシート単位で1点でも欠けると、全品が返金の対象外になります。一方、100万円未満では特定情報は任意のため、中価格帯のブランドバッグなどにはすり替えの余地が残ると考えられます(推測)。
- オンライン(VJW)での手続き:保安検査前の専用無線LANエリア内なら、スマートフォンだけで確認手続きができます。便利な反面、手続きと現物の間に物理的な距離が生まれうる設計です。リスク判定の仕組みは公表されていません。
- お店による「確認前の返金」:法令上は認められており、お店の負担(確認がとれなければ課税が確定)で行えます。お店が競争のためにこれを多用すると、旧制度と同じ「先に払う」構造に戻るおそれがあります。
- 免税店や事業者側の不正:うその購入記録には、免税店の許可の取消しや、重加算税の10%加重で対応します。
- 返金代行の手数料と期限:返金方法や手数料は法令で決められておらず、事業者ごとに異なります。国が返金代行業者を指定・保証する制度はなく、システム費用や手数料を誰が負担するかには批判もあります。税関確認の期限は購入日の翌日から90日で、免税店が確認結果を取得できる期間は登録から460日です。
海外の免税制度と、イギリスが制度をやめた理由
海外では、日本の新制度に近い「出国時に確認して返金する」方式が広く使われています。その一方で、イギリスのように制度そのものをやめた国もあります。
EUでは、出国時の税関による確認(バリデーション)で輸出を証明します。電子化が進んでおり、スペインの「DIVA」やフランスの「PABLO」といったシステムがあります。スペインの税務当局は、リスクと無作為の基準で管理していると説明しており、日本の新制度はこの型に近い設計です。
韓国は、その場で税金分を差し引く即時還付(1回100万ウォン未満、滞在中の合計500万ウォンまで)と、あとから返す事後還付を併用しています。還付額が一定額(7.5万ウォン)を超えると空港での税関確認が必要と案内されていますが、出典は旅行情報サイトで、一次情報は確認できていません。
イギリスは2021年1月1日に、観光客向けの付加価値税(日本の消費税にあたる税)の還付制度「VAT Retail Export Scheme」を廃止しました。イギリス予算責任局(OBR)は、EU離脱に伴う廃止によって、EU外とEUからの訪問者の扱いがそろい、WTO(世界貿易機関)の無差別原則に沿う形になったと説明しています。
OBRはこのほか、還付がロンドン中心部や郊外の大型アウトレットなど、比較的少数の高級店での買い物に集中していたことも指摘しています。2019年には、約120万人の訪問者に対して5億2,000万ポンドあまりの付加価値税が還付されていたとされます。英財務省は制度を「コストの高い仕組み」と表現し、制度をEU居住者に広げれば不正が増えるリスクも指摘されていました。
これに対して業界側は強く反発しました。2020年11月にはヒースロー空港などが廃止決定の司法審査を申し立て、2021年2月22日に審理が行われています。制度の維持を求める政府への請願は、2021年4月28日に署名12,664件で締め切られました。イギリスの例は、「抜け穴を塞ぎきれないなら制度ごとやめる」という極端な選択肢の実例と言えます。
専門家が提案するリファンド方式の改善策
調査では、残るすき間を小さくするために、次のような改善策が提案されています。
- 高額の返金は出国の事実と結びつける:一定額以上は、入管の出国記録や搭乗記録との照合を返金の条件にする。あるいはオーストラリア型のように、出国審査後のエリアで最終確認する方式を検討する。
- グリーン判定の割合と抜き取り検査の実績を公表する:抑止効果を示し、不正をしても割に合わないと思わせることにつながります。
- 100万円の基準を品目ごとに下げる:転売の多い高級バッグや時計などは、100万円未満でもシリアル番号の入力を義務づける。
- 再入国時の照合:輸出確認済みのシリアル番号と入国時の申告データを突き合わせ、往復による密輸型の取引を抑える。
- 免税店側の対応:確認前の返金は原則避け、高額や繰り返しの購入者にはリスク管理を続ける。
注意点:施行直後でまだわかっていないこと
この記事の内容は、2026年11月1日の施行直後の情報にもとづいています。そのため、次の点に注意してください。
- 運用の実態、不正事例、空港の混雑状況についての報道はまだほとんどありません。毎日新聞・朝日新聞・トラベルWatchなどの報道は、制度の概要と準備状況にとどまっています。
- 「確認後に出国しない」場合に返金を止める・取り消す仕組みは、公式資料で確認できなかっただけで、存在しないと断定したものではありません。税関のリスク管理は、性質上公表されていません。
- 採算の試算は単純化したモデルです。手数料率、為替、売却価格によって大きく変わります。
- 韓国の数値の一部と出国取消しの実務は、二次情報によるものです。
- 旧制度について報道された「捕捉した57人のうち56人が商品を持っていなかった」という数字は、日本総研の表では「課税を決めて滞納したのは55人(14.7%)」となっており、数え方が違う可能性があります。
税金や法律に関わる内容は、個人の状況によって扱いが異なります。実際の手続きや判断にあたっては、税務署・税関などの公的機関や、税理士などの専門家にご相談ください。
よくある質問
リファンド方式はいつから始まりましたか?
2026年11月1日の購入分から始まりました。旧制度との併用期間はなく、10月31日までの販売分は旧制度、11月1日以降の販売分はリファンド方式で扱われます。
旅行者はいつまでに税関確認を受ければよいですか?
購入日から90日以内の出国時に、空港や港の端末で確認を受ける必要があります。手荷物を預けたあとでは確認を受けられないため、預ける前に余裕をもって手続きすることが求められています。
税関確認を受けたあと、出国しなかったらどうなりますか?
確認を受けた人には遅滞なく輸出する義務があり、輸出しなければ税関が消費税を取り立てます。正当な理由がない場合は、1年以下の拘禁刑または50万円以下の罰金の対象になります。
免税で買った品物を事業用や販売用にしてもよいのですか?
新制度では「通常生活の用に供する」要件が廃止され、事業用・販売用でも免税の対象になります。ただし、品物を実際に国外へ持ち出すことが前提で、国内で売れば免税は受けられず、罰則の対象にもなります。
返金はいつ、どうやって受け取れますか?
返金の方法や時期は法令で決められておらず、お店や返金事業者ごとに異なります。クレジットカードや口座への振込のほか、羽田・成田・那覇空港のように、端末で現金を受け取れるサービスも始まっています。
まとめ
リファンド方式は、「先に免税して、あとから追いかける」旧制度の弱点を、「先に税金を受け取り、確認してから返す」順番に改めた制度です。これにより、国内転売で消費税を逃れる最大の不正は成り立ちにくくなり、国の損失の上限も「不正に払った返金額」まで小さくなりました。
一方で、確認が出国審査より前に終わること、グリーン判定では現物を見ないこと、100万円未満の品は個体を特定する情報が任意であることなど、設計上のすき間はまだ残っています。こうした点は、事後の追跡と罰則で抑える仕組みになっており、今後の運用や制度の見直しが注目されます。
この話題をさらに追いかけたい方は、観光庁や国税庁の公式ページで、今後公表される運用状況や制度改正の情報を定期的に確認してみてください。
参考リスト
- 観光庁|1. リファンド方式とは
- 観光庁|「リファンド方式」に向けて準備を開始しましょう!(リーフレット)
- 観光庁|消費税免税制度とは
- 国税庁|出国時の注意点
- 国税庁|免税物品を購入する外国人旅行者の方へ
- 国税庁|免税品転売禁止のお知らせ
- 日本総合研究所|新たな免税店制度(リファンド方式)導入への期待
- 日本総合研究所|リサーチ・フォーカス(PDF)
- nippon.com|免税店での購入、11月から「リファンド方式」に 制度の廃止をめざす動きも
- nippon.com(Jiji Press)|Taxation Failure on Foreign Travelers Tops 300 M. Yen in FY 2022
- トラベルボイス|新免税制度(リファンド方式)に関する解説記事
- トラベルボイス|羽田・成田・那覇空港で消費税のセルフ還付サービス
- Aviation Wire|羽田空港、訪日客の消費税を現金還付 11/1から、成田・那覇にも端末
- WWDJAPAN|新しい免税制度11月1日スタート 免税品の不正転売防止へ
- 令和7年度税制改正 免税制度の見直しの解説
- Australian Taxation Office|Tourist refund scheme
- Sydney Airport|Tourist Refund Scheme information
- Office for Budget Responsibility|VAT Retail Export Scheme: review of the 2020 policy costing
- Tax Journal|VAT retail export scheme to close
- Mishcon de Reya|VAT: the end of duty free shopping in the UK